综述:
供给层面:5月TC录得约79美元,环比4月下行3美元,原料端连续宽松后略有扰动;2022年1-4月全年累计产量为353.9万吨,同比增速为5%,4月单月产量89.8,环比持平;
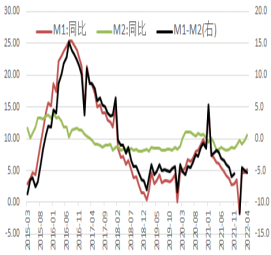
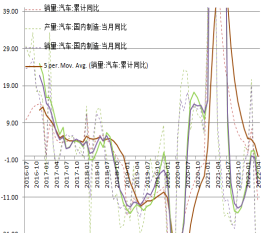
需求层面:融资花钱方面,4月社融、M1和M2分别为10.2、5.1和10.5,环比变动-0.3、0.4和0.8,弱信用状态或延续;终端来看,4月汽车销售增速为-12.1,4月房市销售为-20.9终端需求受疫情影响加速下行,关注后期弱信用对终端传导的滞后影响;
库存表现:5月全球三地库存环比略减0.4万吨至26.5万吨。其中,SHFE小减0.5万吨至4.3万吨,LME小增0.4万吨至15万吨,而COMEX为7.2万吨;5月下旬,全球三地库存有迹象出现共振下行;
外围环境:中国以上海为代表的疫情防控取得胜利,复工复产全面开启,需求存在报复性反弹可能性(华东为需求主要集结地),并且,6月中旬迎来美联储利率会议,预期依然抢跑50个基点,此或为6月最后一个重磅冲击因素,真空期到来(至7月底),伴随着原油出行旺季的到来,夏季突击战役迎来绝佳窗口期;
从大趋势角度来看,2022年商品定价已经从供给端主导转向了需求端主导,在疫情影响基本消退及联储持续收紧流动性转向的情况下,商品供需错配两条腿开始同步缓解,商品的上涨接近头部尾声。从阶段性看,中国因素已下行和美国因素加速向上,中美经济异化,是铜价长达1年高位持续宽幅整理的关键因素。当前,中国疫情防疫结束,中美因素有望在2季度后半段迎来共振的可能性,注意铜价潜在的脉冲击(最后一涨),2022年后半段笔者对待商品市场系统性开始转空对待,即:战略反空。
从月度时间来看,沪铜前面高点出现在2021年5月份,至2022年5月完成整年的大三角区间波动整理,已经完成时间上对称,因而沪铜选择新的方向迫在眉睫。从技术系统看,沪铜三角收敛仍未有完成对2021年5月高点的冲击,因而6-7月铜价可能将完成历史使命,因此,月度投资交易上,低位多单可考虑持有,目标至少打破前高。一旦完成突袭,则定位成泡沫行情,泡沫一般是从哪来回哪去,这就是战略反空的机遇。
一:供应端:矿产供应宽松,迎来阶段扰动
1、5月TC均值均值回落至79美元一线
冶炼费用是精炼铜矿产端供应的一个重要变量,一般来说,如果矿产供应宽裕,则铜冶炼商话语权较强,冶炼费用TC倾向上涨,反之,当矿产供应较为短缺时,则冶炼费用倾向下滑。中国现货冶炼费自2021年4月创下十多年来的最低水平(不足30美元)的极致后,连续暴利反弹至80美元大关后,5月回落3美元至79美元,一方面,冶炼端持续跨越行业均衡成本线,矿产端供应转向宽松的转势不变,定价已经由供给端转向了需求端;另一方面,紧张格局持续偏宽松1整年后,供应端出现了阶段性扰动,在供给端宽松转向和需求端加息缩表的对位下,铜价上涨实质性主浪已经结束,战略做多已经全面结束,不过鉴于铜价持续缺乏对于应激性价格的反应,供应端阶段性扰动可能提供了应激性机会。
2、4月生产增速维持稳定
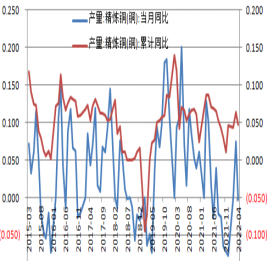
2022年1-4月国内精炼铜产量为353.9万吨,对比2021年1-4月337.8万吨产量同比增速为4.8,4月单月产量为89.8万吨,同比去年同期90.1万吨,增速基本为0。目前,国内生产增速全面触底回升后,整体增速维持相对稳定,下一步将迎来炎夏的考验。由于上游矿产端向行业冶炼端持续转移利润,截至2022年5月底,国内现货冶炼利润已经连续近5周超过2000元/吨,持续处在景气周期,在高利润刺激下,全行业生产冶炼动力充足,预估后期生产增速可能会逐步攀升。至2022年6月1号,上海为代表的2个多月的疫情防控取得全面胜利,复工复产全面进行,供应端的扰动结束,且需求端存在短期爆发性可能。
3、5月上半段进口窗口短暂打开
数据显示,自2021年10月份以来,国内进口溢价下行超过了6个月,从最高120上方一度下降至20+附近,下降幅度接近100,凸显出国内进口动能存在较大萎靡,直接表现出进口盈亏窗口持续不佳。随着国内和国外强弱比价的扭转,进口窗口自2022年4月下旬至5月中旬短暂打开,进口盈利一度超过千元大关,背后体现出国内去库而海外增库,但5月后半段随着LME累库结束,进口窗口再度关闭,进口再度转为亏损;笔者认为,国内疫情结束后,旺季阶段压制的需求,可能会出现集中式爆发,在国内极低库存背景下,沪铜后期或仍将保持强势,而欧洲则迎来夏季的第一个大考。
4、5月全球三地库存环减0.4万吨至26.5万吨附近
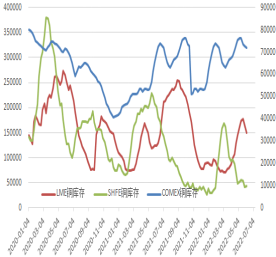
2022年5月全球三地总量库存录得26.5万吨附近,对比上月微减0.4万吨,三地库存变动首次有从异化转向共振减少的迹象,其中,SHFE环比下滑0.5万吨至4.3万吨的极低水平,LME则增加0.4万吨至15万吨一线,COMEX则小减0.3万吨至7.2万吨,库存绝对总量依然为偏低水平。从大趋势看,笔者认为2021年下半年的库存的下滑属于二次探底,是对面前周期性大低点(2021年1-2月)的应激性测试,双底已经出现,从2018年4月启动的超级去库周期在时空上趋势可能已经扭转。需要留意的是,国内铜价对过往超低库存的反应不佳,缺乏一个脉冲性泡沫应激反应(至少打破2021年5月高点),笔者继续维持过往观点不变。需要指出的是,前期持续累库的LME库存连续下滑2周,COMEX则连减3周,全球库存格局存在共振减少迹象,此信号务必要重视,此可能是夏季突击脉冲的关键线索之一。望投资者需要把长期和短期的的研判结合起来,不能局限在一隅。
图1 :5月TC回落至接近79附近
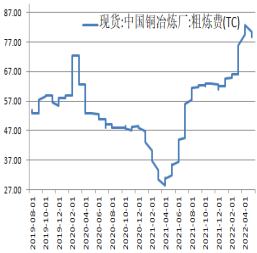
图2:中国铜生产增速修复稳定
资料来源:WIND,安粮期货
图3:5月进口窗口打开后再关闭
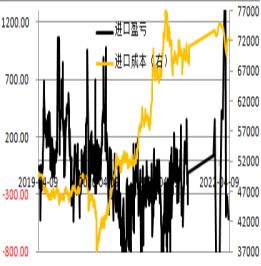
图4:5月全球库存基本持平上月
资料来源:WIND,安粮期货
图5:5月进口溢价持续反弹
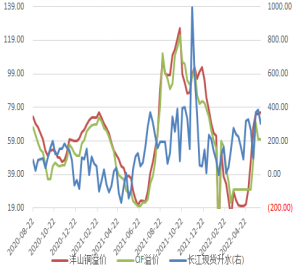
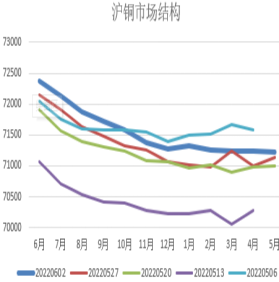
图6:5月合约结构持续维持负向
资料来源:WIND,安粮期货
二、需求端:需求下滑边际缓解
1、4月融资+M1/M2延续弱好转态势不变
从融资角度看,2022年4月社融增速录得10.4,环减0.3,从去年10月以来总体延续改善,中国弱的宽信用进程延续。沪深300经过连续估值爆杀后,至2022年4月底-5月上旬股市沪深安全边际连续3周超过-4,股市已经处在超级大底部区域,股市战略反多的行动窗口就在眼前,可以说,股市已经对宽信用进程进行了验证性反应,经济阶段性边际复苏即将出现;从花钱的角度看,代表实质性消费购买力的M1在4月录得5.1后,环比增加0.4,代表企业投资M2环增0.8至10.5,整体全面好转。一般来说,信用周期对经济的传导可能在2-3个季度以后,自2021年上半年中国经济触顶下行以来(5月和10月大波动已宣示),至2022年5月份衰退趋势仍未改变,但基于相关“钱”的数据连续出现改善,中国经济下滑继续走向边际收窄,2季度后半段或有体现出边际复苏的信号。
图7:4月社融基本稳定
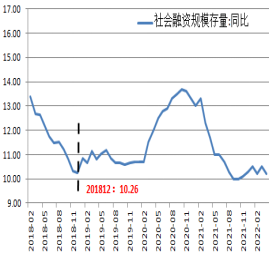
图8:4月M1与M2持续好转
资料来源:WIND,安粮期货
2、房车:4月房车销售增速加速下行
终端消费考量有多个指标,笔者选取房车销售作为衡量消费的两个变量,把房子当做大宗需求端的实际最大载体,把车子当做观察消费端直接变化的有效窗口,二者差异主要体现在:房子购买后,要经历一个装修环节,才能入住达到人的消费环节(当然,房子的实际消费也可以通过空调冰箱等家电的消费来印证),而车子购买后一般直接就能开走,从而一步到位进入消费环节。最新数据显示,2022年4月份,中国汽车销售累计增速录得-12.1,环比大减-12.3,笔者认为汽车行业弱复苏的格局暂难改变,本次大幅回落,扰动明显,可能有疫情扰动因素;再来看房市,2021年4月的房地产销售数据为-20.9,继续大幅下滑,连续3个月累计增速录得负值,此表明终端需求大幅恶化程度非常严重(疫情有冲击)。对商品而言,需求决定高度,成本决定底部,在终端需求恶化的背景下,上游的长鞭效应要非常警惕后期价格泡沫的背离下挫。
图9:4月房市销售大幅下挫
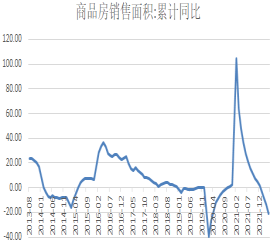
图10:4汽车产销大幅下滑
资料来源:WIND,安粮期货
三、关注夏季原油第一次冲击
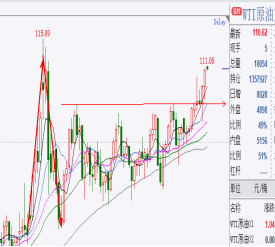
6月有两个重磅风险事件需要注意,其一,中国上海为代表的华东地区防疫取得了决定性胜利,上海自6月1号起全面恢复正常生产生活秩序,华东作为全国的主要需求地区,在传统旺季为疫情所干扰,需求为被压制,本次解封,市场需求有望报复性反弹,可能存在脉冲效应。此外,5月底召开的全国稳经济大盘会议,明确要求各地稳增长政策要在5月底全部出台,战役大旗正在拉开,望投资者极其需要密切留意之,中国股市和商品有望迎来靓丽表现;其二,俄乌冲突延续进行,俄罗斯取得了钢铁厂战役的最后胜利后,东乌局势有望继续向俄罗斯倾斜发展,基于乌克兰粮食等战时战略物资可能向国外转移,夏季东乌主力部队面临粮荒危机,并且欧洲“政治正确”式制裁俄罗斯的第一次能源冲击将在夏季很快出现第一次应验,在夏季传统旺季,原油和粮食存在第二波大幅上行的可能性。此外,6月中旬美联储将迎来新的利率会议,预期变化不大。
总的来看,2022年供需修复的大方向不变,大宗商品的上涨正面临头部转化,但局部结构性问题可能凸显,夏季突击可能正在产生。
图11:美债长短变化强势
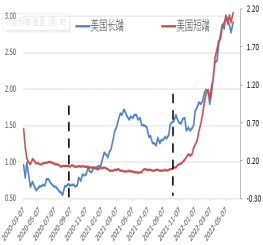
图12:原有突袭上行
资料来源:WIND,WHO,安粮期货
四、小结
从大趋势角度来看,2022年商品定价已经从供给端主导转向了需求端主导,在疫情影响基本消退及联储持续收紧流动性转向的情况下,商品供需错配两条腿开始同步缓解,商品的上涨接近头部尾声。从阶段性看,中国因素已下行和美国因素加速向上,中美经济异化,是铜价长达1年高位持续宽幅整理的关键因素。当前,中国疫情防疫结束,中美因素有望在2季度后半段迎来共振的可能性,注意铜价潜在的脉冲击(最后一涨),2022年后半段笔者对待商品市场系统性开始转空对待,即:战略反空。
从月度时间来看,沪铜前面高点出现在2021年5月份,至2022年5月完成整年的大三角区间波动整理,已经完成时间上对称,因而沪铜选择新的方向迫在眉睫。从技术系统看,沪铜三角收敛仍未有完成对2021年5月高点的冲击,因而6月起铜价可能将完成历史使命,因此,月度投资交易上,低位多单可尝试持有,目标至少打破前高。一旦完成突袭,则定位成泡沫行情,泡沫一般是从哪来回哪去,这就是战略反空的机遇。