



摘要:美元指数跳涨一个月高位令金属承压,但油价暴涨相对抵消强势的美元压制,从而沪铜在本周表现偏强整理,继续在万六附近徘徊。
一、本周国内主要现货走势图:
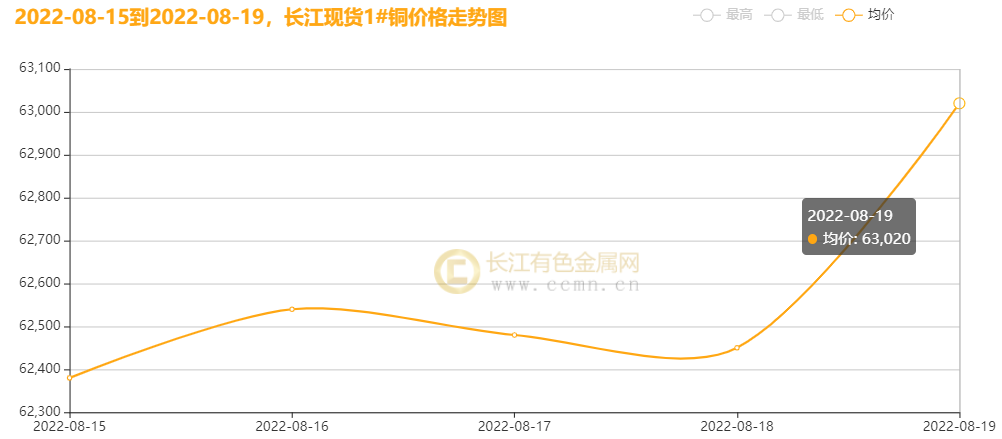
▲CCMN长江现货1#铜周走势图
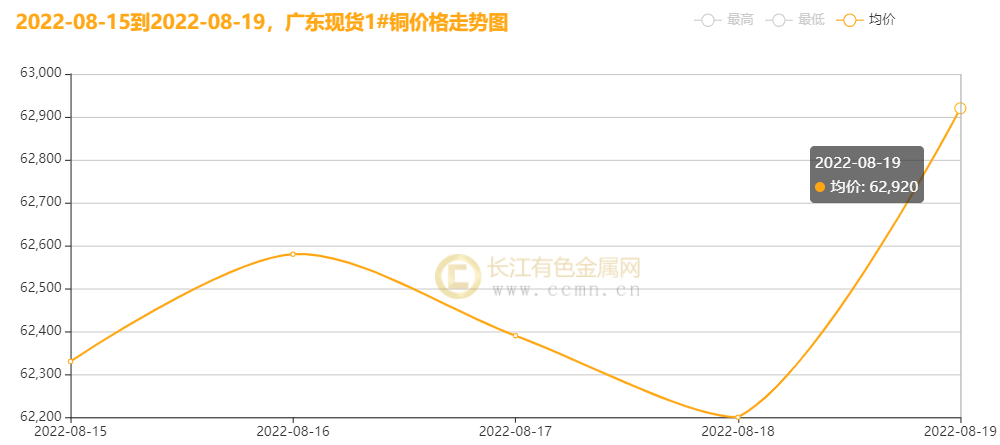
▲CCMN广东现货1#铜周走势图
8月19日当周,国内现货铜价偏强整理。长江有色金属网数据显示,长江现货1#铜均价报62574元/吨,日均下跌10元/吨;此前一周均价报62236元/吨,同比上周上涨338元/吨,累积涨幅0.54%。广东现货1#铜均价报62484元/吨,日均下跌92元/吨,此前一周均价报62448元/吨,同比上周上涨36元/吨,累积涨幅0.06%。
二、本周国内外铜期货走势图:
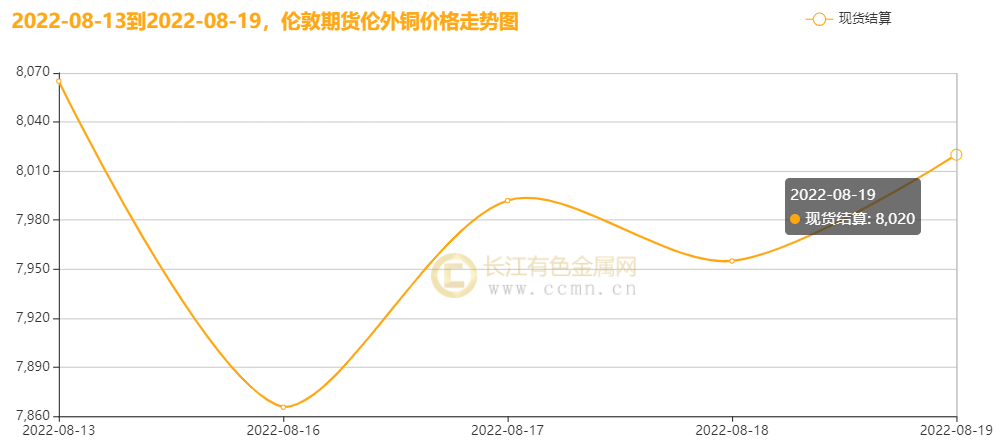
▲ CCMN伦铜周度走势图
CCMN数据显示,本周伦铜探底回升。前四个交易日LME期铜均价报7983.75美元/吨,日均下跌20.25美元/吨;上周均价报8043美元/吨,与上周均价相比下跌59.25美元/吨,跌幅0.74%。
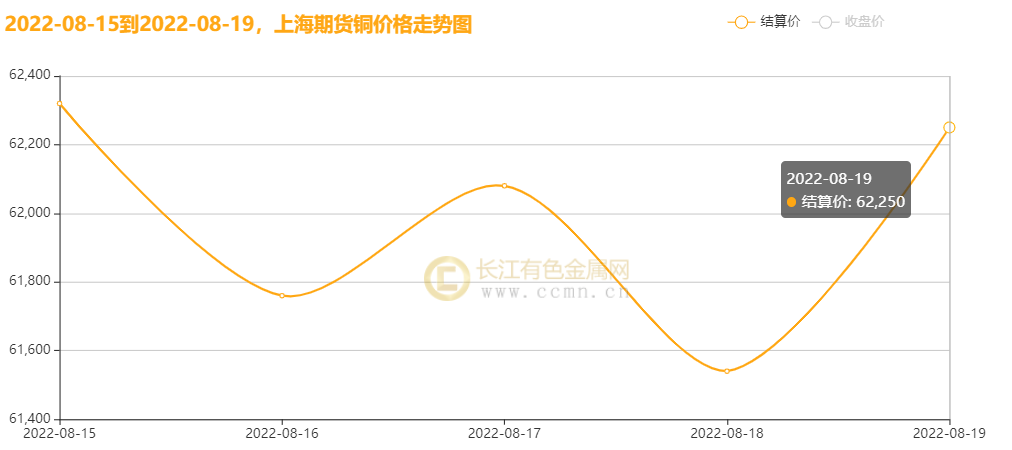
▲ CCMN沪铜周度走势图
长江有色金属网数据显示,本周沪铜偏强整理。当前月合约周均结算价61990元/吨,日均下跌414元/吨;此前一周均价报61978元/吨,环比上涨0.02%。
三、国内外铜库存走势图:
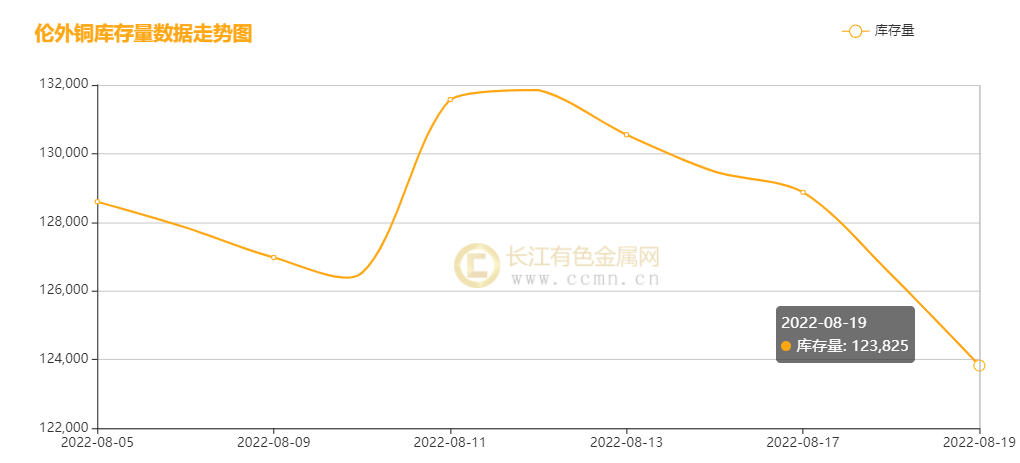
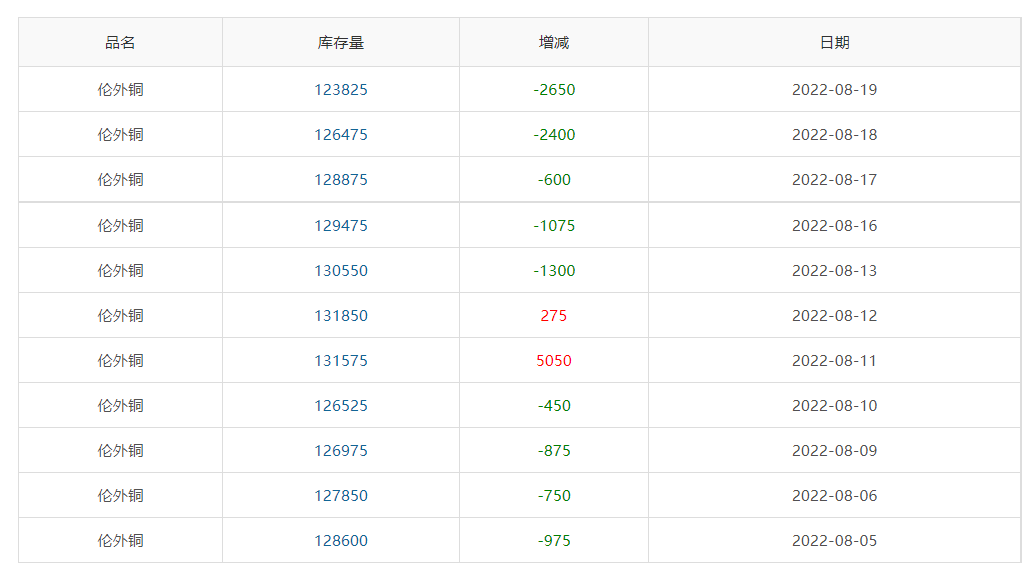
▲ CCMN伦铜库存周数据图
如上图所示,本周伦铜库存下滑,累积增加8025吨至123825吨,跌幅6.09%。
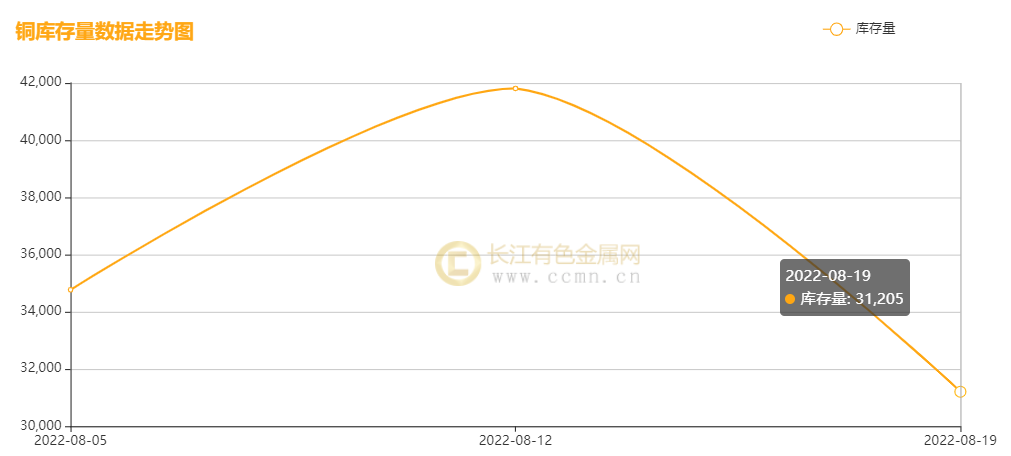
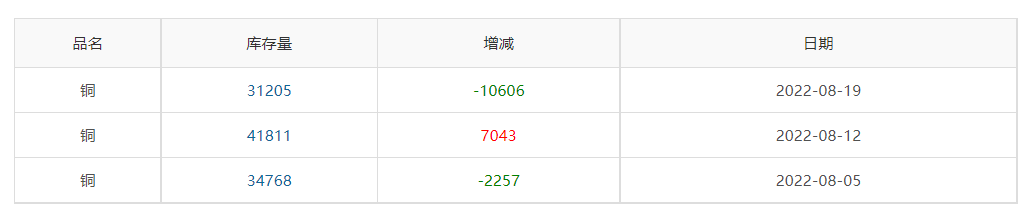
▲ CCMN沪铜库存周数据图
如上图所示,本周沪铜库存下降,累积减少10606吨至31205吨,同比上周降幅25.37%。
四、本周铜市场分析:
宏观消息面:
1、周三公布的美国7月零售销售数据表现稳健,有助于减少对美国经济放缓的担忧。分析师担心能源短缺将推动创纪录的通胀率进一步走高,使欧洲大陆陷入衰退,欧元继续承压。英国宣布7月CPI年率为10.1%,为40年来的最高水平,英镑一度跳涨,但经济衰退忧虑仍令英镑承压。
2、报告显示,美联储表示,制造业产出在6月下降0.4%之后,7月回升0.7%。经济学家此前预测制造业产出料上升0.2%。与2021年7月相比,产出增加3.2%。制造业占美国经济的11.9%,即使支出逐渐转回服务领域,但制造业仍受到强劲商品需求的支撑。
3、据国家统计局显示,汽车和家电消费优惠政策持续发力, 将拉动大宗商品销售增长。且在疫情防控更加精准和促消费政策作用下,居民消费有望逐步恢复,特别是汽车和家电消费优惠政策持续发力,将拉动大宗商品销售增长。7月份,限额以上汽车类商品零售额同比增长9.7%,继续保持较快增长。
4、央行缩量、降息,表明目前稳主体、稳预期、稳增长压力依然较大,货币政策需要继续保持适度宽松基调,与此同时,缩量叠加降息,说明央行依然试图保持物价稳定和稳定增长之间的平衡,综合考虑内外因素之间的平衡。
5、【有序用电下的大宗商品 “淡季检修”助多数原料价格稳定】据调查发现,此次限电整体影响相对有限,更多是对区域内市场产生阶段性影响,如钢铁、水泥价格的小幅上涨等。由于此次限电面向省内全部工业企业,使得部分产业链内部出现供需双降的情况,加上很多细分行业中,四川当地停产产能占比较小等原因,暂时未对整体大宗原材料市场带来显著影响。(21财经)
供应方面:智利、秘鲁以及非洲的货物运输仍存不确定性。而国内供应端也有所扰动,因近期受市场收储传闻和用电荒引发的影响,短期供应端压力减少,其中川渝地区尤其严重,工业用电已按下暂停键,对铜加工企业有所影响,部分产能或短暂停产,不过某铜管加工企业反映目前属于铜管的传统消费淡季,需求有限,限电对工厂整体生产经营影响不大。且目前冶炼利润仍然可观,同时冶炼厂检修陆续结束,开始恢复生产,以及新增项目投产,库存方面可能有提升,低库存对铜价支撑力度亦或减弱。
需求方面:限电政策及疫情也影响需求面,其中贵溪市疫情愈发严重,汽运出货不畅,管控若持续,将令市场人气受挫;房地产虽有政策支持,但是依然未有起色,新开工月同比下降45.4%,继续拖累铜金属的消费。但基建端口新订单持续增长,电线缆企业受基建等带动下逐步回归正常水平, 8月家用空调排产下滑趋势大幅改观。
现货方面:流通货源偏紧,升水再度高企,而消费表现愈发疲弱,且难有大量主动性买兴,交投显得淡静。另外,持货商报价不一,有部分捂货惜售,买方畏高显现,成交表现显得迟缓,整体现货成交不佳。
综合分析:美联储鹰派官员不断喊话,为本就薄弱的经济环境再添一把柴,9月激进加息概率仍不能掉以轻心,而国内7月经济各项数据低于预期,尤其是房地产表现相当低迷,经济修复信心受挫。但国内延续宽松货币政策,而且非常重视新能源、基建、光伏等一系列产业政策的发展,在利好政策的刺激下或带动铜金属的消费增量,且终端线缆消费受基建提振回升。同时,库存低位叠现货紧张支撑铜价。整体而言,宏观情绪多重交织,美元指数虽跳涨一个月高位令金属承压,但油价暴涨相对抵消强势的美元压制,从而沪铜在本周表现偏强整理,继续在万六附近徘徊。
五、本周国际财经热点:
国内财经:
1、“8月MLF利率下调,意味着当月LPR报价的定价基础发生变化,加之近期银行资金成本也在较快下行,8月LPR报价下降已没有悬念。”王青说,考虑到近期房贷市场向贷款方倾斜,不排除5年期以上LPR报价下降幅度超过10个基点的可能性。
2、 1-7月,邮政行业业务收入(不包括邮政储蓄银行直接营业收入)累计完成7677.3亿元,同比增长7.4%;业务总量累计完成8015.9亿元,同比增长6.7%。
3、“8月MLF利率下调,意味着当月LPR报价的定价基础发生变化,加之近期银行资金成本也在较快下行,8月LPR报价下降已没有悬念。”王青说,考虑到近期房贷市场向贷款方倾斜,不排除5年期以上LPR报价下降幅度超过10个基点的可能性。
4、【前7个月广东省规模以上工业增加值2.2万亿元 同比增长3.2%】广东省统计局发布2022年1-7月广东经济运行简况,今年前7个月,广东省规模以上工业增加值2.20万亿元,同比增长3.2%。分门类看,采矿业增加值增长4.9%,制造业增长3.2%,电力、热力、燃气及水生产和供应业增长1.8%。在产行业增长面66.7%。支柱行业中,汽车零部件供给情况较好,新能源汽车企业产销两旺,汽车制造业增加值增长18.5%;电气机械和器材制造业增长4.1%,计算机、通信和其他电子设备制造业增长3.4%;高温天气带动用电需求,电力、热力生产和供应业增长2.1%。
国际财经:
1、从贸易和石油行业消息人士处获得的数据显示,7月印度总体石油进口量出现下降,其中俄罗斯原油的进口量出现自今年3月份以来的首次下降,而沙特阿拉伯原油的进口量则出现5个月来的首次回升。数据显示,印度作为世界第三大石油进口国和消费国,其7月的石油进口量较6月减少3.2%,跌至每日463万桶。其中,俄罗斯原油的进口量约为每日87.74万桶,较6月份下降约7.3%,而沙特原油的进口量约为每日82.47万桶,环比增长25.6%。总体来看,俄罗斯依旧是印度的第二大石油供应国,排在首位的是伊拉克,沙特位列第三。
2、惠誉:预计2022年印尼电力需求将增长5.0%。东南亚电力需求反弹支撑政府上调电力税。
3、英国7月公共部门净借款 41.8亿英镑,前值 221亿英镑。英国7月政府收支短差 -46.93亿英镑,前值 126亿英镑。英国7月核心零售销售同比 -3%,预期 -3.1%,前值 -5.9%。英国7月零售销售同比 -3.4%,预期 -3.3%,前值 -5.8%。英国7月零售销售环比 0.3%,预期 -0.2%,前值 -0.1%。
4、机构评日本7月CPI数据:日本7月份的通货膨胀速度进一步加快,超出了央行2%的目标,这将会让日本央行行长黑田东彦难以解释他为何坚持需要继续维持超低利率。7月份核心CPI同比上涨2.4%。剔除销售税上调的影响,这是自2008年以来的最强劲数据,与经济学家的预期相符。
六、本周铜行业要闻:
1、【嘉元科技:上半年营收同比增长60.46%】嘉元科技8月16日晚间披露2022年半年度报告,上半年公司实现营业收入19.34亿元,同比增长60.46%;实现归属于上市公司股东的净利润2.88亿元,同比增长17.92%。半年报披露,公司位于梅州市梅县区白渡镇沙坪工业园区“年产1.5万吨高性能铜箔项目”已建成并逐步投产。山东嘉元“年产3万吨高精度超薄电子铜箔项目(二期项目)”第一条年产 5000吨生产线已建成投产。
2、【Lumina Gold在厄瓜多尔发展Cangrejos金铜项目】外电8月18日,加拿大的Lumina Gold公司已经完成了其在厄瓜多尔的Cangrejos金铜项目的钻探计划,在预可行性研究(预计在2022年年中)结束之前,可能会获得倒数第二批结果。Cangrejos项目位于厄瓜多尔西南部埃尔奥罗省的安第斯山麓。公司表示,在Gran Bestia和Cangrejos的钻探工作完成后,资源估算工作现已开始。这两个项目是世界上最大的15个黄金开发项目之一,也是厄瓜多尔最大的主要金矿床。
3、【MMG陷入困境的秘鲁Las Bambas铜矿仍无扩建时间表】外电8月18日消息,MMG周四表示,它仍然没有确定何时能够在秘鲁的Las Bambas矿建造第二个露天矿以提高产量。Las Bambas的业务占全球铜供应的2%,经常因邻近土著社区的抗议而中断。秘鲁政府于今年早些时候授权该公司建造该矿的第二个露天矿,称为Chalcobamba,该公司预计将在今年年底前开始运营。但由于该地区的土著社区的抗议,该项目被搁置。
4、【必和必拓预计铜市场将在2020年代中期后“起飞” 】外电8月18日消息,在周二发布的全年业绩展望中,必和必拓(BHP)称,铜中期价格将进一步走软 。必和必拓表示,到2024年,中非、秘鲁、智利和蒙古的新项目和扩建将带来额外的吨位,这将使市场供应充足。 必和必拓自己的指导是在未来12个月内将公司的铜产量增加 4% 至 16%,然而,市场分析与经济副总裁Huw McKay表示,从2020年代中后期开始,前景明显好转。必和必拓估计,到2030年,品位下降每年可能会减少大约 –200 万吨的矿山供应,而资源枯竭可能会在该日期之前每年额外减少 –1½ 和 –2¼ 万吨。
七、后市展望:
美联储会议纪要显示,美国央行决心继续加息以遏制物价上涨,而且投资者重新评估了美联储发的7月会议纪要,认为比最初的解读更加鹰派,美元指数跳涨至一个月新高。据国泰君安期货表示,美联储多为官员支撑9月强势加息,美元指数急升,站上107点,施压风险资产。
国家统计局数据显示,中国7月精炼铜产量同比增加2.1%。7月铜材产量为188.5万吨,同比增加7.4%,1-7月铜材产量累积为1219.1万吨,同比增加4.2%。伴随着集中检修接近尾声,国内铜产量本应该出现回升,但国内多地城市均受高温高压天气导致用电季度紧张,造成大面积用电荒,其中川渝地区尤为严重,对此,铜供应端出现扰动,华东地区供应影响更大,同时需求面受此影响更为深。在期现高位下消费端受到了影响,下游畏高再次显现,整体市场成交不佳。
总结,美元走强利空有色,叠加全球经济衰退风险仍在演绎,以及中国7月金融和经济数据不及预期,地产短期难以回暖,经济下行压力大,拖累铜在内工业品需求。但国内延续实行宽松货币政策,继续降息,坚持稳经济等利好政策来托底经济发展,更强调落实。此外,近期限电扰动供应端,令铜供应压力有所减弱,但实际限电对于铜品种而言,影响相对较小,然而,对需求面影响更大,现货升水继续上涨,加上低库存加持,沪铜整体表现偏强,预计下周沪铜走势围绕6万一线整理,且不改中期承压走势的预期。操作策略:谨慎追涨,不宜过分乐观。(以上观点仅供参考,不作为入市依据)
[转载需保留出处 – 长江有色网]
【标题】长江铜周评:利空压力下挺住了,本周沪铜偏强整理(第33周)
链接:https://www.ccmn.cn/news/ZX003/202208/764141ab41db4496a0800587e29ca172.html
著作权归本公司所有,转载请注明出处。