外媒7月12日消息:据知悉,伦敦金属交易所(LME)仓库里的锡量在一个月内增加了一倍多。
由于伦敦金属交易所锡价曲线前部的急剧挤压,金属几乎每天都在到货。
6月份,三个月交割期的现金溢价飙升至每吨1704美元,为2021年10月以来的最大溢价。
目前紧张局势正在消退,但它已将LME的库存推高至8个月高位4305吨。
自今年年初以来,上海期货交易所(ShFE)的库存一直在重建,目前为9203吨。交易所股票总量目前达到2020年3月以来的最高水平。
对于一个大约一年前还严重短缺的市场来说,这是一个巨大的转变,也证明了电子行业的需求疲软。
但由于缅甸的供应中断迫在眉睫,市场可能需要一些库存缓冲。
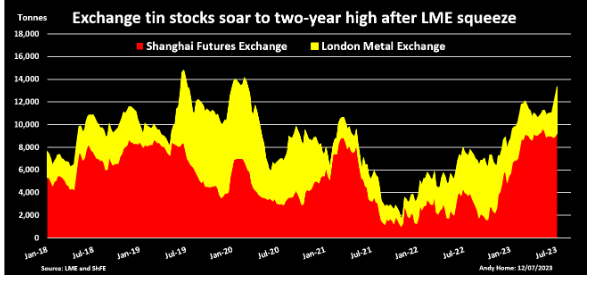
伦敦金属交易所和上海金属交易所锡股
LME挤压,但没有物理紧绷
LME锡合约的吃紧似乎并未反映出现货市场的锡短缺。
高昂的现金溢价吸引了LME多个仓库的金属。
锡的交付主要集中在马来西亚的巴生港和新加坡,但鹿特丹、安特卫普、意大利的热那亚港和的里雅斯特港、西班牙的毕尔巴鄂港和美国也得到了保证。
考虑到2021年美国市场非常紧张,买家每吨要比LME价格高出4000美元,巴尔的摩的515吨特许证尤其能说明问题。
根据Fastmarkets的评估,中西部地区的溢价目前为每吨1550美元,这使得在LME交割成为一个可行的选择。
很明显,近几个月来,由于生产商从Covid-19的中断中恢复过来,以及焊接行业的需求仍然低迷,实物供应链已经重新充实起来。
伦敦金属交易所(LME)的仓位缩水,似乎更多的是在这个有时可能相对缺乏流动性的市场中的头寸冲突。
基金经理在5月转为看多锡,6月净多头仓位增至1,067口,为去年3月以来最大的多头仓位。
买盘帮助三个月期锡在每吨2.8万美元上方站稳脚跟,并可能迫使空头回补,加剧现金紧张。
锡价最新报28,100美元,守在六个月交易区间的上端,尽管时间跨度紧张有所缓解。
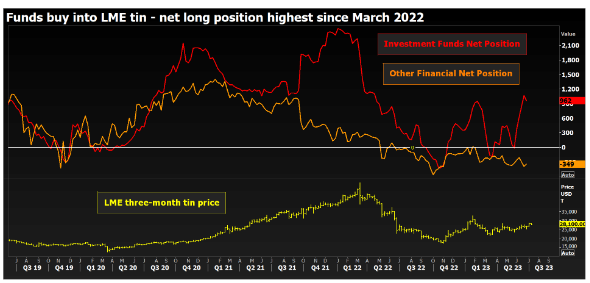
LME锡合约的基金仓位
供应中断迫在眉睫
虽然印尼和秘鲁的锡供应已经从年初的中断中恢复过来,但一个新的威胁正在逼近。
从下个月初开始,缅甸佤族地区将暂停所有锡矿开采。
该地区由缅甸最大的武装民族团体佤邦联合军(UWSA)控制,占全球锡矿产量的10%左右。
国际锡协会(International tin Association)的数据显示,中国是中国锡冶炼厂的主要供应商,去年锡的需求量约占中国需求量的26%。
暂停开采是为了在开采十年后对储量进行审计。
没有人知道它会持续多久。
广西华西有色金属(Huaxi Nonferrous Metal)和内蒙古兴业矿业(Inner Mongolia Xingye Mining)旗下银曼矿业(Yinman Mining)等中国生产商一直在关闭工厂,进行维护和升级工作。
世界领先的锡生产商云南锡业公司刚刚宣布,从本周开始,其个旧冶炼厂将进行为期45天的维修。
这看起来像是业界一致采取的行动,目的是在缅甸局势明朗之前保存原材料库存。
如果采矿暂停像预期的那样持续几个月,冶炼厂应该能够应对缅甸精矿供应中断的影响。
然而,如果这种情况持续更长时间,中国和世界其他地区可能都需要这些交易所的锡库存。
(本文仅代表作者、路透社(Reuters)专栏作家安迪·霍姆(Andy Home)的观点。)
(简·哈维编辑)
本文译自:mining.com