一、现货锌走势
长江有色金属网讯:本周(2月7日至2月11日),现货锌价格呈现探底回升的行情,长江现货0#锌周平均报价在每吨25842元左右,此前一周每吨均价报25274元,上涨568元/吨,环比涨幅为2.2%。
长江现货0#锌周一至周三价格小幅回落,国内方面,冶炼端陕西、广西地区延续限产状态,限产程度根据当地供电情况有所缓解。云南部分厂家限产影响有所减弱。消费方面,现货市场交投气氛冷淡。当前节后物流情况尚未完全恢复且下游企业生产恢复情况一般。冬奥会限制了北方地区一部分镀锌企业的生产,镀锌企业集中在2月中旬后开工,消费恢复仍需一定时间。
国内货币政策保持宽松的节奏,靠前发力,提振市场信心,欧洲能源问题给伦锌价格较强的成本支撑,LME锌库存维持低位,锌价上行,周四周五长江现货0#锌价格上涨。
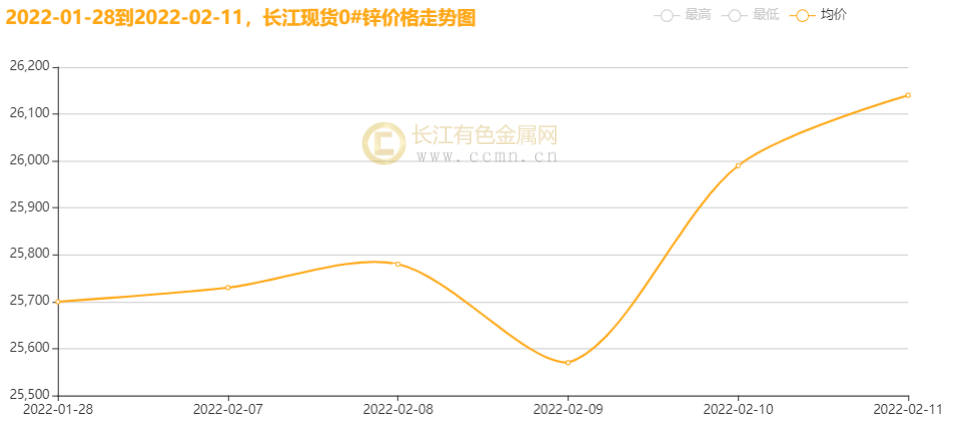
▲长江现货0#锌周走势图
二、期货锌走势
长江有色金属网锌市分析,本周(2月7日至2月11日)伦锌价格震荡走高,周均价报3657美元左右;从目前形势来看,除去自身需求的上涨外,俄乌局势维持紧张态势,亦对欧洲能源问题产生定干扰。2月7日,美国总统拜登表示,如果俄罗斯“入侵”乌克兰,美方将叫停从俄罗斯输送天然气至德国的“北溪2号”天然气管道项目。虽用电高峰期逐渐过去,但美俄谈判陷入僵局,天然气问题仍未得到解决,欧洲天然气价格或将在2022年1季度仍保持高位。欧洲能源问题持续,电价高位,锌冶炼端干扰未能缓解,减产逻辑仍将延续,供应缩减带来海外锌库存的持续下降,锌价维持高位,本周伦锌价格上涨。
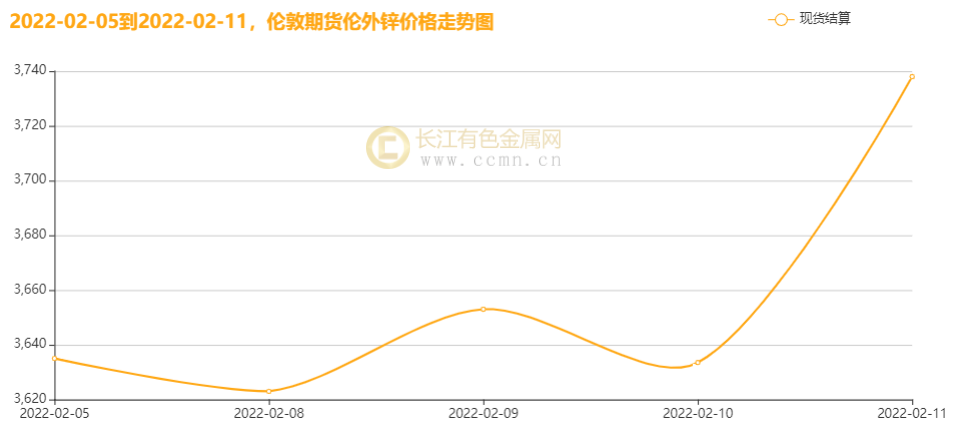
▲伦锌周走势图
长江有色金属网报道,本周(2月7日至2月11日),受春节放假及检修影响,2月产预计将出现较大减量,环比减少3.33万吨至48.77万吨;这亦符合季节性规律。进口方面,受欧洲冶炼厂减产影响,全球精炼锌供应减少,此外,外强内弱格局下沪伦比值下行,进口亏损状态下,精炼锌进量难有增长,维持低位运行。综上,短期内国内整体供应仍维持偏紧格局。沪锌周均结算价报25365元,上一交易周主体运行区间价为24725-25250元/吨。
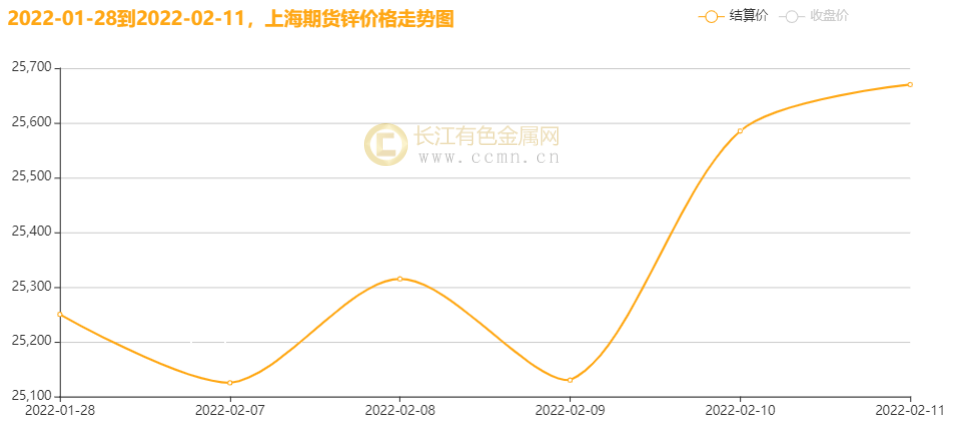
▲沪锌周走势图
三、锌库存分析
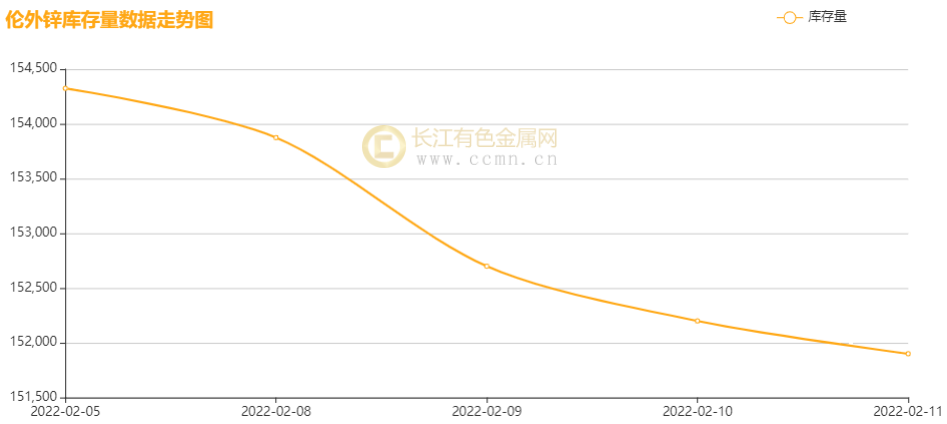
▲伦锌库存周统计图
根据长江有色金属网分析员统计截止2月11日,伦锌库存报151900吨,较前一周减少4625吨,降幅为3%;上海期交所本周锌总存量为145735吨,较上一交易周增加53402吨,增幅为57.8%。
四、本周宏观资讯
国内方面:
1、2月10日,工信部等八部门印发加快推动工业资源综合利用实施方案。其中提到,有色行业需着力提高再生铜、铝、锌等的供给;提升再生资源利用价值,着力延伸再生资源精深加工产业链条,促进钢铁、铜、铝、锌、镍、钴、锂等战略性金属废碎料的高效再生利用,提升再生资源高值化利用水平。
2、多方正加紧绘制新一轮度“新基建”规划图。包括工信部、国家发改委等多部门明确将适度超前部署5G、数据中心等新型基础设施建设。从陆续召开的地方两会看,“新基建”成为多地夯实数字经济发展基础、扩大有放投资的重要援手,据不完全统计,包括上海、福建、四川、湖南、安数等20多个省(区、市)明确了2022年5G、数据中心等建设计划,并提出进一步发挥5G等“新基建”的规模效应和带动作用,打造经济增长重要引擎。
国际方面:
1、美国国会关键的共和党人和民主党人朝着为联邦政府提供全年资金的方向迈出了重要一步。他们就一个广泛的框架达成协议,从而使其可以在未来几周补充细节,进而通过规模可能达到1.5万亿美元的一揽子财政支出计划。在该初步协议达成之前,众议院周二通过了一项为期三周的支出法案,以避免联邦政府在2月18日停摆。参议院将在下周讨论该支出法案。该法案将把对政府拨款的期限延长至3月11日,以便让议员有更多时间来完成2022财年支出计划。
2、据“美联储观察”:美联储3月维持利率在0%-0.25%区间的概率为0%,加息25个基点的概率为5.3%,加息50个基点的概率为94.7%;5月维持利率在0%-0.25%区间的概率为0%,加息25个基点的概率为0%,加息50个基点的概率为4.1%,加息75个基点的概率为75.2%,加息100个基点的概率为20.6%。
五、本周锌市动态
受建筑许可证问题,Korea Zinc公司预计于2021年Q4的锌冶炼厂提产项目(提产后可达30万吨/年)将推迟到2022年Q2完成。而2021年,Korea Zinc整体锌锭销量为636,299吨,据其最新财报显示,2022年其锌锭计划销量为640,000吨,基本与去年持平。
六、锌价后市展望
长江有色金属网锌市分析:就终端消费而言,国内宏观政策的放松,“稳增长”基调下基建投资或将发力,地产板块亦有乐观预期,年内锌终端需求释放或好于预期。但从初级消费市场表现来看,节前锌价走高抑制终端企业备货需求,而去年春节后由于就地过年,下游开工较早,而今年开工节奏预计较去年有所延后。节后首周,下游消费企业开工较少,大部分企业实际复产在2月15日以后,短期消费偏弱。沪锌当前月合约周五收盘较上一交易周同比跌幅为0.23%。
宏观方面,海外收紧流动性的大方向未有改变,上半年宏观压力仍较强;国内宏观政策已经出现转向信号,在稳增长基调下基建投资有望发力,市场对于终端需求维持乐观预期,一定程度上冲抵海外宏观压力。基本面上,欧洲能源问题仍未解决,LME库存处于相对低位,国内供应表现偏紧,但春节后库存出现季节性累库,需求恢复情况有待观察。若国内需求恢复乐观,库存累库未出现明显超预期情况,或仍有上行空间,下周锌价或小幅上涨。(长江有色金属网仅供参考)