在历史性的空头紧缩之后,伦敦金属交易所的镍交易量继续暴跌,在市场上为最重要的工业商品之一造成了流动性危机。
LME 在两天内价格飙升 250% 后,本月早些时候停止了镍交易并取消了价值近 40 亿美元的交易,因为它试图保护其经纪人免受青山控股集团有限公司和其他空头头寸持有人所欠的巨额追加保证金通知。 .
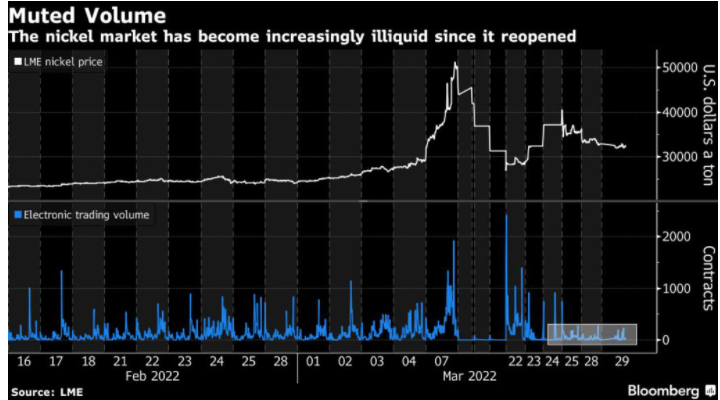
在尝试重启交易后,镍在过去两周的大部分时间里都锁定在新的每日价格上限的上限或下限,该上限旨在控制前所未有的波动。
然而,即使在价格一直在 15% 的涨停限内交易的日子里,市场仍然几乎处于瘫痪状态。周二上午 8 点开盘后的第一个小时内,交易量不足 210 手,比本月交易暂停前一天中那个时间的 90 天平均水平下降了近 60%。
由于俄罗斯宣布将大幅削减基辅和切尔尼戈夫附近的军事行动,下午的交易活动出现小幅波动,但电子交易量仍然低迷。伦敦时间下午 3 点 11 分,镍价下跌 1.9%,至每吨 32,120 美元,电子交易的手数不足 1,350 手。铝价下跌 5.3% 至每吨 3,422 美元,因乌克兰局势缓和的前景缓解了对俄罗斯供应的担忧。
BMO Capital Markets 大宗商品研究董事总经理 Colin Hamilton 表示:“LME 需要几个交易日,镍的交易价格就像是一种合适的商品。”
据彭博社上周报道,虽然青山所有者项光达上周开始在 LME 购买合约以减少他的大量空头头寸,但这位商人及其盟友仅减少了他们总空头头寸的一部分,并且仍然对价格下跌持有大量押注。许多其他工业消费者和实物交易商在市场上也持有大量空头头寸。
对于依靠交易所对冲定价风险的生产者和消费者来说,流动性暴跌代表着一场不断升级的危机。
电动汽车电池的使用量正在迅速增长,而 LME 的非流动性交易条件可能会加剧波动。这将打击汽车制造商——他们在过去一年中已经看到电池金属价格大幅上涨——以及占当今需求最大份额的钢厂。
核心用户日益迫切的问题是,对于寻求对冲价格风险的工业公司以及帮助使镍成为交易所最成功的合约之一的交易员和投资者而言,拥有 145 年历史的交易所是否仍然是一种可行的机制.
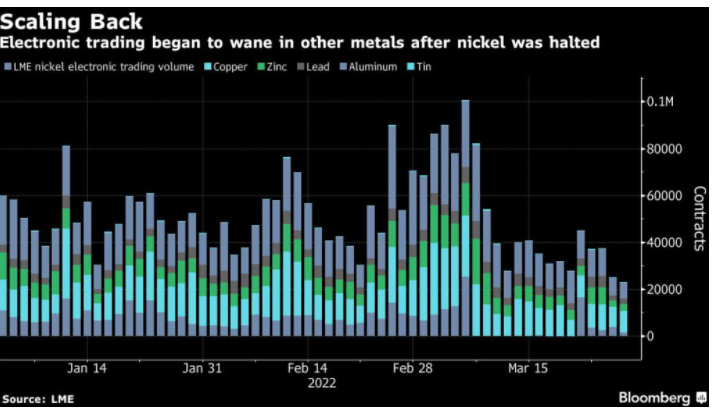
这种趋势也不仅限于镍。自本月早些时候 LME 有争议的干预以来,较大的铜和铝市场的交易量已显着下降,这场危机引发了人们对该交易所作为全球基准期货市场地位的质疑。