铜:利空压力仍存
来源: admin 时间: 2022/7/20
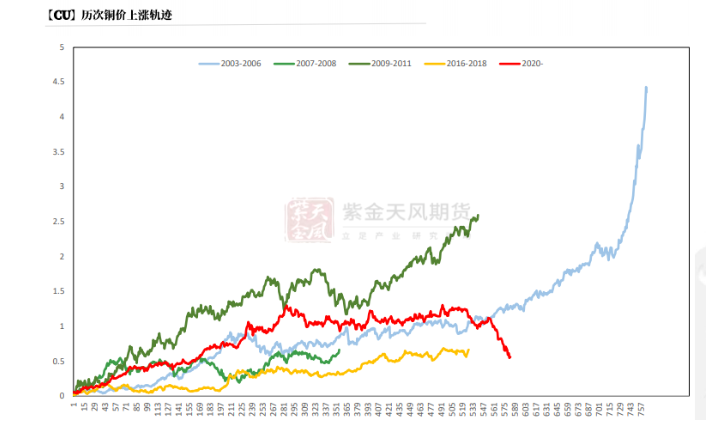
我们上周指出铜价对欧美“硬着陆”的预期阶段性定价充分,但后续的问题之一是尚未对国内定价。随后国内停贷事件被陆续爆出,市场情绪转入负面,沪铜跌幅略大于伦铜,比值小幅下行,可以
我们上周指出铜价对欧美“硬着陆”的预期阶段性定价充分,但后续的问题之一是尚未对国内定价。随后国内停贷事件被陆续爆出,市场情绪转入负面,沪铜跌幅略大于伦铜,比值小幅下行,可以看做是对本次事件的担忧,但周末停贷风波没有进一步发酵,价格随即收复了上周中以来的跌幅;
目前还是处于月底FOMC会议前的关键时期,但由于最近远期通胀预期进一步下调,加息100BP的可能性大大降低,如果最终是75BP的加息可能并不会对市场带来太大冲击,因为从利率市场来看,目前依然定价了约80BP加息,基于我们的通胀模型,CPI后续其实偏缓和的概率更大,因此利率层面的冲击会有所下降;
但是市场对欧美需求下滑的预期并不会就此停止,尤其是对欧洲“硬着陆”甚至出现局部危机的预期仍然存在,美元难言已经见顶,而国内疫情反复、复苏之路曲折,铜价依然面临较大压力,现在的问题就是之前的因素基本定价之后,等待新的驱动;
基本面上,周内铜精矿现货市场成交持续冷清,鲜有听闻炼厂或贸易商采购原料,进口铜精矿加工费继续企稳于70美元低位,装期仍以8、9月份为主。进入7月以来,各地粗铜加工费开始逐步下跌,部分冶炼厂甚至报价1000元/吨以下加工费。后续看,国内废铜产粗铜供应依旧偏紧,且北方部分粗炼厂在8月的检修计划也让市场供应短缺。LCS检修的影响量大概率将延续整个Q3,预计Q3国内粗铜加工费以及进口加工费都将弱势运行。电解铜方面,上周,进口窗口继续在小幅亏损附近,清关货源稳定流入国内市场,周初铜价大跌之际部分下游入市接货积极,各地库存维持降势,且出库量巨大,市场多对次月报价,随着周后下游接货基本饱和,市场再度趋于沉寂,供需两弱。预计换月后,市场持货商仍存挺价心态,但随着淡季效应显现,铜价暂时性企稳后下游维持低接货心态,预计现货升水维持一定水平,但推高可能性较小。
-
【智利最高法院批准关闭加拿大拥有的Pascua Lama项目】智利最高法院周四批准最终关闭总部位于加拿大的巴里克黄金公司(Barrick Gold)有争议的85亿美元Pascua Lama金矿和铜矿开采项目,该项目此前曾被该国环境监管机构下令于2018年关闭。智利和阿根廷边境沿线的安第斯工厂是一场广泛法律纠纷的主题,由于成本增加和股东的批评,导致该公司在开业前停止运营。
-
【刚果:计划扩建边境哨所解决卡车积压问题】一位接近当地政府的消息人士称,刚果民主共和国计划扩大与赞比亚的主要边境哨所,以缓解今年由于产量增加和基础设施不足而面临的长达60公里的铜矿卡车运输问题。边境城镇Kasumbalesa大量卡车积压,也是刚果金属出口的主要出口点。根据美国地质调查局的数据,刚果是非洲最大的铜生产国,去年占该金属的开采产量的180万吨,约占全球总量的8.5%。当地矿工表示,他们一直在呼吁政府投资基础设施,从纸质系统转向电子系统,他们预计未来铜短缺会因运输瓶颈而加剧。
-
【洛阳钼业:TFM公司2022年上半年铜钴实现超产】2022年以来,TFM铜钴产量已连续两个季度实现超产,上半年铜钴产量均超原计划。其他包括矿石处理量、酸溶铜回收率、酸溶钴回收率、高品级与标准级阴极铜产品合格率各项指标均优于计划指标,全面超额完成上半年生产目标任务,迎来虎年“半年红”。2022年,TFM计划实现产量为铜产量22.7-26.7万吨,钴产量为1.75-2.05万吨。今年一季度,TFM实现产铜金属62,434吨,同比增长25.66%,产钴金属5,108吨,同比增长54.78%。
-
【铜陵有色:奥炉电解新增8万吨阴极铜项目环评公示】铜陵有色金属集团股份有限公司金冠铜业分公司奥炉电解新增8万吨阴极铜项目环境影响报告书拟审批意见进入公示阶段,公示期为5个工作日。奥炉改造工程主要产品及建设规模为年产20万吨阴极铜、76万硫酸。铜冶炼工艺采用“铜精矿配料-圆盘制粒-富氧顶吹(奥斯麦特炉)熔池熔炼-智能数控吹炼-回转式阳极炉精炼PC电解精炼”;冶炼烟气制硫酸采用“稀酸动力波洗涤净化、两转两吸”+“脱硫”工艺。目前奥炉改造工程主要技术指标已达到设计值,生产稳定、运行良好。本项目为奥炉电解新增8万吨阴极铜项目,是在现有项目电解系统上新增电解槽,最大限度发挥现有设施的生产能力,项目性质为改扩建,行业类别为C3211铜冶炼,选址位于铜陵经开区铜陵有色循环经济工业园金冠铜业分公司奥炉厂区。
-
铜精矿方面,截止上周五(7月15日)SMM进口铜精矿指数(周)报72.33美元/吨,较上期7月8日指数下跌0.17美元/吨。周内铜精矿现货市场成交持续冷清,鲜有听闻炼厂或贸易商采购原料,进口铜精矿加工费继续企稳于70美元低位,装期仍以8、9月份为主。目前部分炼厂仍有补货采购意愿,收到贸易商的干净矿报盘在70美元低位,炼厂还盘于70美元中位,甚至有贸易商报8月份装期的Las Bambas货源,侧面反映Las Bambas铜矿生产负面因素趋于缓和。
-
粗铜方面,SMM7月8日国产粗铜周度加工费报价1100-1350元/吨,环比下跌50元/吨;CIF进口粗铜加工费报至130-140美元/吨,环比下跌10美元/吨。进入7月以来,各地粗铜加工费开始逐步下跌,部分冶炼厂甚至报价1000元/吨以下加工费。当下内外同步紧张,铜价快速的下跌后,再生铜市场继续面临紧张格局。进口方面,虽然南非等地运输逐渐回暖,但随着LCS从7月份上旬开始检修两个月,整体检修影响量大约在2万吨左右,亦对市场供应有所影响。后续看,铜价短期内难以止跌反弹,国内废铜产粗铜供应依旧偏紧,且北方部分粗炼厂在8月的检修计划也让市场供应短缺。LCS检修的影响量大概率将延续整个Q3,预计Q3国内粗铜加工费以及进口加工费都将弱势运行。
-
上周,沪期铜临近当月最后交易日,基差波动依然剧烈,次月基差一度出现c结构,周后基本在back500-0元之间。
-
上周,进口窗口继续在小幅亏损附近,清关货源稳定流入国内市场,周初铜价大跌之际部分下游入市接货积极,各地库存维持降势,且出库量巨大,市场多对次月报价,随着周后下游接货基本饱和,市场再度趋于沉寂,供需两弱。预计换月后,市场持货商仍存挺价心态,但随着淡季效应显现,铜价暂时性企稳后下游维持低接货心态,预计现货升水维持一定水平,但推高可能性较小。
-
铜价维持跌势,下游开工及订单情况如何呢?从市场部分企业反馈来看,具体如下:
-
精铜制杆:据SMM调研数据显示,精铜杆开工率小幅回落0.11个百分点,多数铜杆企业开工率微降,且成品库存有一定增加。周内铜价大跌,市场再起观望情绪,终端下单量受到一定影响,尤其漆包线用杆依然表现不佳。从消费来看,近期铜价下挫刺激线缆企业纷纷下单,来自头部线缆企业对于铜杆的需求量有所增长,线缆端用杆虽弱于往年同期,但环比出现一定改善,开工率也持续位于70%上方。另外,本周再生铜杆价格优势丧失,对精铜杆开工率持续利好。同时值得注意的是,本周不少铜杆企业成品库存环比增加,已听闻有企业下周计划停产检修2-3天以控制库存量,预计下周精铜杆开工率或再度呈小幅回落。
-
漆包线:根据SMM调研显示,上周漆包线订单变化有限,下游畏跌情绪浓厚,下单量稀少,整体仍维持刚需采购。从调研来看,当下漆包线行业清淡的行情仍在延续,来自家电、电工工具等传统行业的订单持续下滑,终端消费萎靡造成漆包线需求量下滑,行业开工率整体处于较低水平。不过,近期国家出台汽车购置税减半政策,令汽车产销量出现增加,联动汽车线束、微马达等订单量近期都出现一定增加,对漆包线需求有一定的刺激。
-
电线电缆:上周线缆头部企业新增订单环比上升,一方面铜价暴跌行情下由于中小企业抗风险弱,部分订单集中至大企业;另一方面,新能源相关风光大基地领域订单持续转好,持续提振线缆需求。另外,受此前国家基建刺激政策带动,部分企业订单开始回升,尤其江浙沪一带的线缆订单回升明显。从过去来看,6月一般为电网投资单月高峰,仍需关注电网实际投资及未来落地情况,同时关注地方债的实际落地情况。
-
铜管:受终端空调零售表现弱势影响,传统空调用铜管近期淡季效应更为明显,且在地产景气度低迷的现状下,终端需求较弱,工程用管订单也呈现下滑。调研中个别铜管企业表示,今年铜管行业受终端需求回落影响很大,而近期铜价的快速回落令下游经销商采购更加谨慎,7月份行业之“淡”感受明显,订单同比下滑超过30%。不过,近期全国多地爆发高温预警,空调销量得以快速回升,虽然从空调终端向上传导至铜管需求尚需时间,但对于空调企业排产将有一定的积极影响,关注后期铜价变化及终端消费给铜管行业带来的影响。